Domain lvmi.de kaufen?
Wir ziehen mit dem Projekt
lvmi.de um.
Sind Sie am Kauf der Domain
lvmi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lvmi.de kaufen?
Gibt es auf Helgoland, Pellworm und Groede ein Klärwerk oder wird das Abwasser aus den Haushalten anderweitig entsorgt?
Auf Helgoland gibt es ein Klärwerk, das das Abwasser aus den Haushalten behandelt. Auf Pellworm wird das Abwasser hingegen über dezentrale Kleinkläranlagen entsorgt. In Groede in den Niederlanden gibt es ebenfalls ein Klärwerk zur Behandlung des Abwassers. **
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **

Ähnliche Suchbegriffe für Pellworm
Top-Angebote
Produkte zum Begriff Pellworm:
-
Psychologie von Risiko und Vertrauen, Fachbücher von Philipp Henrizi, Jörn BaselPsychologie von Risiko und Vertrauen Unsicherheit und Unplanbarkeit nehmen zu, globale Krisen, Fake News und Skepsis erodieren bestehendes Vertrauen. Zusätzlich wird diese Dynamik durch technologische Entwicklungen befeuert, deren Akzeptanz massgeblich von einer subjektiven Bewertung der Chancen und Risiken abhängt. Risikokompetenz, Risikomündigkeit oder auch Vertrauensaufbau sind hierbei zentrale Schlagwörter, die exemplarisch für einen fundierten Umgang mit Risiko und Vertrauen stehen. Dieses Buch bietet Ihnen in 11 Kapiteln eine praxisorientierte Einführung in die Psychologie von Risiko und Vertrauen. Sie vertiefen Ihre Kenntnisse über Risikokommunikation im Krisenfall, den Umgang mit Misstrauen und auch, wie es gelingt, Vertrauen als entscheidendes Bindeglied zu etablieren, um Innovation und Fortschritt zu ermöglichen. Die didaktisch eingängig strukturierten Inhalte mit Lernzielen und Kontrollfragen stützen sich auf bewährte psychologische und aktuelle wissenschaftliche Erkenntnisse. Vielfältige Praxisbeispiele, wie z.B. von einer Extremsportlerin, einem Flight Safety Officer und einem katholischen Missbrauchsaufklärer, vermitteln einen persönlichen Bezug und zeigen Ihnen, wie vielschichtig sich der Umgang mit Risiko und Vertrauen gestalten kann. Dazu erhalten Sie hilfreiche Zusatzmaterialien über die Begleitwebseite. Kapitel 4 ist unter einer Creative Commons Attribution 4.0 International License frei verfügbar. Zielgruppen: Studierende der Wirtschaftspsychologie und anderer Studiengänge im Bereich Wirtschaft, Entscheidungsträger, Führungskräfte und alle, die sich für den Umgang mit Risiko und Vertrauen interessieren. Zu den Herausgebern: Prof. Dr. Jörn Basel – Professor für Wirtschaftspsychologie an der Hochschule Luzern. Mitglied des First International Network on Trust (FINT). Seine Forschung beschäftigt sich unter anderem damit, wie Organisationen verlorenes Vertrauen wiederaufbauen können. Prof. Dr. Philipp Henrizi.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Unterstützung für Hinterbliebene bieten, die Kosten im Todesfall decken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden abzuzahlen, die Ausbildung der Kinder zu finanzieren und die finanzielle Sicherheit im Alter zu gewährleisten. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Lieben vor finanziellen Schwierigkeiten im Todesfall schützen und langfristige finanzielle Ziele erreichen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden zu begleichen, die Ausbildung der Kinder zu finanzieren und die finanzielle Zukunft der Familie zu sichern. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und eventuelle finanzielle Belastungen reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, dass die finanziellen Verpflichtungen wie Hypotheken oder Kredite im Todesfall abgedeckt werden und somit die finanzielle Stabilität der Familie gewährleistet ist. Durch die richtige Absicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch als Vorsorgeinstrument dienen, um sicherzustellen, dass die Familie im Falle des Todes des Versicherten abgesichert ist und finanzielle Unterstützung erhält. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre finanzielle Zukunft und die ihrer Familie schützen. **
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung reduzieren. Lebensversicherungen bieten langfristigen Schutz und können als finanzielle Absicherung für die Familie dienen, während Unfallversicherungen zusätzlichen Schutz bei Unfällen bieten. Sterbegeldversicherungen können die Kosten für Beerdigung und Bestattung abdecken und den Hinterbliebenen finanzielle Unterstützung bieten. **
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
Top-Angebote
Produkte zum Begriff Pellworm:
-
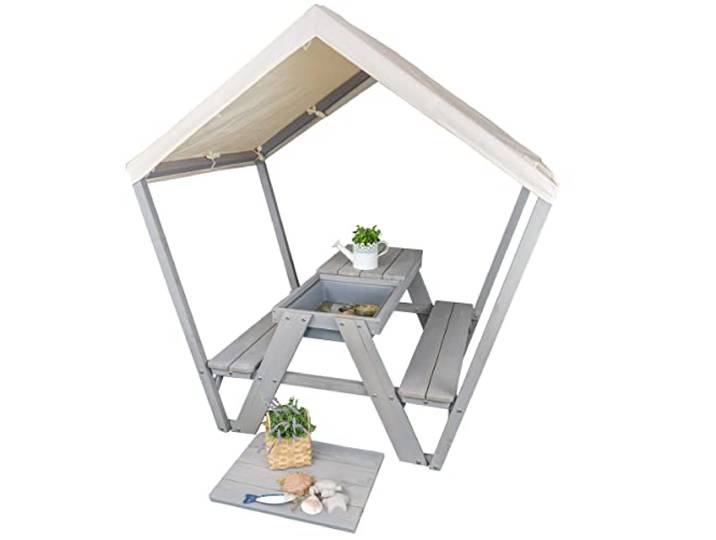
Meppi Sitzgruppe Pellworm - Kindersitzgruppe Outdoor aus Holz mit Dach und Matschwannen (grau)<p>Die <strong>Meppi Sitzgruppe Pellworm</strong> ist die ideale <strong>Kindersitzgruppe für den Outdoor-Bereich</strong>, die nicht nur durch ihr ansprechendes Design besticht, sondern auch durch ihre Funktionalität. Hergestellt aus hochwertigem Holz, bietet diese Sitzgruppe eine robuste und langlebige Lösung für den Spielbereich deiner Kinder. Die elegante <strong>graue Farbe</strong> fügt sich harmonisch in jeden Garten oder Außenbereich ein.</p><p>Ein besonderes Highlight der Pellworm Sitzgruppe ist das großzügige <strong>Dach</strong>, das ausreichend Schutz vor Sonne und leichtem Regen bietet. Mit einer Gesamthöhe von <strong>133 cm</strong> und einer Höhe der Unterkante des Daches von <strong>85,5 cm</strong> ist genügend Platz für zwei Kinder, um bequem zu sitzen und zu spielen. Die Tischhöhe von <strong>50,5 cm</strong> sorgt dafür, dass die Kleinen in einer angenehmen Position essen oder basteln können.</p><p>Die <strong>abnehmbaren Tischplatten</strong> ermöglichen eine einfache Reinigung und bieten zusätzlichen Platz für kreative Aktivitäten. Zudem sind zwei praktische <strong>Aufbewahrungsbehälter</strong> integriert, die ideal für Spielzeug oder Bastelmaterialien sind. Diese durchdachte Gestaltung fördert nicht nur das Spielen im Freien, sondern auch die Ordnung im Garten.</p><p>Die Meppi Sitzgruppe Pellworm ist somit die perfekte Wahl für alle, die ihren Kindern einen sicheren und einladenden Platz im Freien bieten möchten.</p>179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akku-Satz 24V 50Ah mit 2x Kung Long WP50-12NE für Shoprider Norderney, Pellworm, SüdfallAkku-Satz 24V 50Ah mit 2x Kung Long WP50-12NE für Shoprider Norderney, Pellworm, Südfall Der 24-V-Akkusatz mit 2 Kung Long WP50-12NE ist für Shoprider Norderney, Pellworm, Südfall vorgesehen, sofern dort ein Batteriesystem aus 2 in Reihe geschalteten 12-V-AGM-Akkus mit 50 Ah eingesetzt wird. Die Reihenschaltung ergibt 24 V Systemspannung, 50 Ah Kapazität und ca. 1,2 kWh Nennenergie . Die AGM-Technologie bindet den Elektrolyten in Glasfaservlies. Der Akku ist verschlossen, ventilreguliert und wartungsfrei; ein Nachfüllen von Wasser ist nicht erforderlich. Der WP50-12NE ist für zyklische Anwendungen wie Elektromobile, Rollstühle, Scooter, Golf-Caddys und mobile Versorgungssysteme ausgelegt. Lieferumfang und Systemaufbau Der Lieferumfang besteht aus 2 einzelnen Kung Long WP50-12NE AGM-Akkus . Es handelt sich um einen losen Batteriesatz und nicht um eine Plug-&-Play-Ausführung . Verbindungskabel, Batteriebrücken, Sicherungen, fahrzeugspezifische Stecker, Tasche und Ladegerät sind nicht enthalten, sofern sie nicht separat angeboten werden. Kapazität bei unterschiedlichen Entladeraten Die Nennkapazität von 50 Ah wird bei der 20-stündigen Entladung erreicht. Bei höherer Belastung steht technisch bedingt eine geringere entnehmbare Kapazität zur Verfügung: C20: 50 Ah C10: 47,5 Ah C5: 42,5 Ah Technische Daten des Batteriesatzes Anzahl: 2 Akkus Systemspannung bei Reihenschaltung: 24 V Systemkapazität: 50 Ah Rechnerischer Energieinhalt: ca. 1,2 kWh Gesamtgewicht der Akkus: ca. 28,6 kg Lieferart: lose Einzelbatterien, nicht vorkonfektioniert Technische Daten je Kung Long WP50-12NE Hersteller: Kung Long Batteries / LONG Modell: WP50-12NE Produktart: zyklenfester AGM-/VRLA-Bleiakku Nennspannung: 12 V Nennkapazität: 50 Ah bei C20 Kapazität bei C10: 47,5 Ah Kapazität bei C5: 42,5 Ah Rechnerischer Energieinhalt: ca. 600 Wh Technologie: AGM, verschlossen und ventilreguliert Anschluss: F8 / M6-Schraubanschluss Abmessungen L × B × H: ca. 198 × 166 × 171 mm Gewicht: ca. 14,3 kg Maximaler Ladestrom: bis 15 A gemäß Datenblatt Ladespannung zyklischer Betrieb: 14,4 bis 15,0 V bei 25 °C Erhaltungsladespannung: 13,5 bis 13,8 V bei 25 °C VdS-Zulassung: für diese Ausführung nicht ausgewiesen GTIN des Angebots: 4251677314686 Lieferumfang: 2 × Kung Long WP50-12NE Referenzen und kompatible Suchbezeichnungen Der Akku wird häufig über die exakte Modellnummer WP50-12NE sowie über Schreibweisen und Vergleichstypen gesucht: WP50-12NE / WP50 12NE / WP5012NE WP50-12NE-M Multipower MP50-12C Q-Batteries 12LCP-50 MK M50-12 SLD M / M50SLDM Sun HC12-50 M6 Wichtig: Vergleichsreferenzen sind nur dann austauschbar, wenn Spannung, reale Kapazität, Abmessungen, Anschluss, Polanordnung, Ladekennlinie und Einsatzprofil übereinstimmen. Kompatibilität mit Shoprider Norderney, Pellworm, Südfall Die Modellzuordnung gilt für Ausführungen, die werkseitig einen 24-V-Bleiakku-Satz aus 2 Batterien in vergleichbarer Baugröße verwenden. Je nach Baujahr, Seriennummer und Ausstattung können andere Kapazitäten, Anschlüsse oder Lithium-Systeme verbaut sein. Prüfen Sie daher die Daten des vorhandenen Batteriesatzes und das Batteriefach vor der Bestellung. Einbau und gemeinsamer Austausch Bei Batteriesätzen sollten grundsätzlich alle Batterien gleichzeitig durch Akkus desselben Typs, Alters und Ladezustands ersetzt werden. Alte und neue Batterien dürfen nicht innerhalb eines Reihensatzes gemischt werden. Vor dem Anschluss Polung, Kabelzustand, Sicherung und festen Sitz der M6-Schraubverbindungen kontrollieren. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für AGM-Bleiakkus und die jeweilige Systemspannung geeignetes Ladegerät. Bei 24- oder 48-V-Sätzen muss das Ladegerät für den vollständigen Reihensatz freigegeben sein. Lagern Sie die Akkus kühl, trocken und geladen; längere Tiefentladung führt zu Sulfatierung und dauerhaftem Kapazitätsverlust. Sicherheitshinweise Akkus nicht kurzschließen, öffnen, mechanisch beschädigen oder ins Feuer werfen. Beschädigte, verformte, undichte oder ungewöhnlich warme Batterien dürfen nicht weiterverwendet oder geladen werden. Altbatterien müssen über die vorgesehenen Rücknahme- und Recyclingsysteme entsorgt werden.229,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychologie von Risiko und Vertrauen, Fachbücher von Philipp Henrizi, Jörn BaselPsychologie von Risiko und Vertrauen Unsicherheit und Unplanbarkeit nehmen zu, globale Krisen, Fake News und Skepsis erodieren bestehendes Vertrauen. Zusätzlich wird diese Dynamik durch technologische Entwicklungen befeuert, deren Akzeptanz massgeblich von einer subjektiven Bewertung der Chancen und Risiken abhängt. Risikokompetenz, Risikomündigkeit oder auch Vertrauensaufbau sind hierbei zentrale Schlagwörter, die exemplarisch für einen fundierten Umgang mit Risiko und Vertrauen stehen. Dieses Buch bietet Ihnen in 11 Kapiteln eine praxisorientierte Einführung in die Psychologie von Risiko und Vertrauen. Sie vertiefen Ihre Kenntnisse über Risikokommunikation im Krisenfall, den Umgang mit Misstrauen und auch, wie es gelingt, Vertrauen als entscheidendes Bindeglied zu etablieren, um Innovation und Fortschritt zu ermöglichen. Die didaktisch eingängig strukturierten Inhalte mit Lernzielen und Kontrollfragen stützen sich auf bewährte psychologische und aktuelle wissenschaftliche Erkenntnisse. Vielfältige Praxisbeispiele, wie z.B. von einer Extremsportlerin, einem Flight Safety Officer und einem katholischen Missbrauchsaufklärer, vermitteln einen persönlichen Bezug und zeigen Ihnen, wie vielschichtig sich der Umgang mit Risiko und Vertrauen gestalten kann. Dazu erhalten Sie hilfreiche Zusatzmaterialien über die Begleitwebseite. Kapitel 4 ist unter einer Creative Commons Attribution 4.0 International License frei verfügbar. Zielgruppen: Studierende der Wirtschaftspsychologie und anderer Studiengänge im Bereich Wirtschaft, Entscheidungsträger, Führungskräfte und alle, die sich für den Umgang mit Risiko und Vertrauen interessieren. Zu den Herausgebern: Prof. Dr. Jörn Basel – Professor für Wirtschaftspsychologie an der Hochschule Luzern. Mitglied des First International Network on Trust (FINT). Seine Forschung beschäftigt sich unter anderem damit, wie Organisationen verlorenes Vertrauen wiederaufbauen können. Prof. Dr. Philipp Henrizi.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es auf Helgoland, Pellworm und Groede ein Klärwerk oder wird das Abwasser aus den Haushalten anderweitig entsorgt?
Auf Helgoland gibt es ein Klärwerk, das das Abwasser aus den Haushalten behandelt. Auf Pellworm wird das Abwasser hingegen über dezentrale Kleinkläranlagen entsorgt. In Groede in den Niederlanden gibt es ebenfalls ein Klärwerk zur Behandlung des Abwassers. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Unterstützung für Hinterbliebene bieten, die Kosten im Todesfall decken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden abzuzahlen, die Ausbildung der Kinder zu finanzieren und die finanzielle Sicherheit im Alter zu gewährleisten. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Lieben vor finanziellen Schwierigkeiten im Todesfall schützen und langfristige finanzielle Ziele erreichen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden zu begleichen, die Ausbildung der Kinder zu finanzieren und die finanzielle Zukunft der Familie zu sichern. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
Ähnliche Suchbegriffe für Pellworm
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 8000€Geräteschutz bis 8.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 8.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...719,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und eventuelle finanzielle Belastungen reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, dass die finanziellen Verpflichtungen wie Hypotheken oder Kredite im Todesfall abgedeckt werden und somit die finanzielle Stabilität der Familie gewährleistet ist. Durch die richtige Absicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch als Vorsorgeinstrument dienen, um sicherzustellen, dass die Familie im Falle des Todes des Versicherten abgesichert ist und finanzielle Unterstützung erhält. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre finanzielle Zukunft und die ihrer Familie schützen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung reduzieren. Lebensversicherungen bieten langfristigen Schutz und können als finanzielle Absicherung für die Familie dienen, während Unfallversicherungen zusätzlichen Schutz bei Unfällen bieten. Sterbegeldversicherungen können die Kosten für Beerdigung und Bestattung abdecken und den Hinterbliebenen finanzielle Unterstützung bieten. **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.